日本的税金、所得税、住民税
在日本工作或生活,需要缴纳各种税金。
在日本工作或生活,需要缴纳各种税金。
在公司工作的人特别常接触到的是:
- 所得税
- 住民税
虽然同为"税金",但缴纳对象、计算时期、缴纳方式都不同。
所得税与住民税
所得税
- 根据当年所得向国家缴纳
- 公司职员通常每月从工资中源泉征收
住民税
- 根据前一年所得等向都道府县・市区町村缴纳
- 公司职员通常从6月到次年5月每月从工资中扣除
什么是所得税?
所得税是针对当年所得向国家缴纳的税金。
公司职员的情况下,通常每月从工资中扣除所得税。
这种机制称为"源泉征收"。
公司在年末将每月扣除的金额与当年实际应缴所得税之间的差额重新计算的手续称为"年末调整"。
许多公司职员通过年末调整就完成了当年所得税的手续。
但是,也有人需要办理确定申告。
什么是住民税?
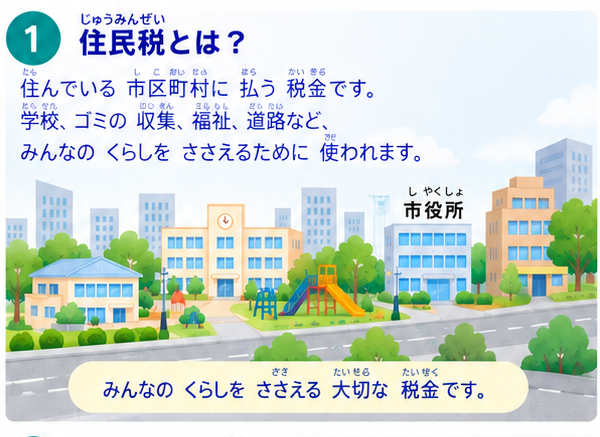
住民税是向都道府县和市区町村缴纳的税金。
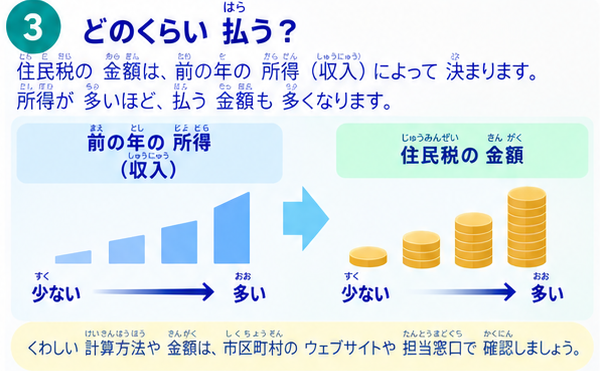
主要根据前一年的所得等计算。
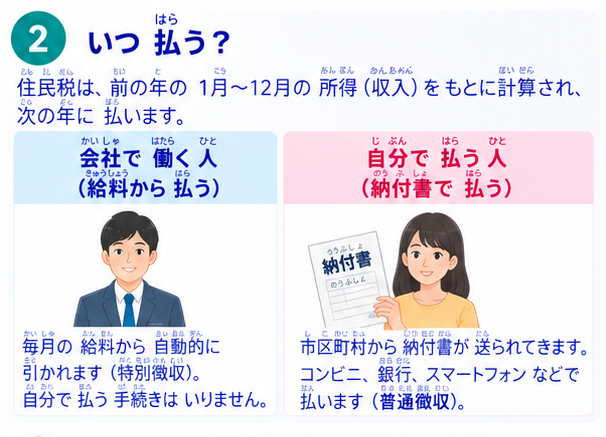
公司职员的情况下,通常从6月到次年5月,每月从工资中扣除住民税。
公司从工资中扣除住民税并缴纳的方式称为"特别征收"。
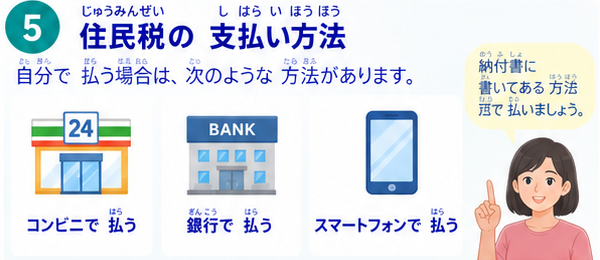
自己缴纳时,使用市区町村寄来的纳税通知书等缴纳,这称为"普通征收"。
所得税和住民税的缴纳时期不同
所得税是当年从工资等收入中当年扣除的。
住民税原则上是根据前一年的所得,在次年度缴纳。
因此,即使辞去公司工作、当前收入减少,也可能仍需缴纳基于前一年所得的住民税。
有些人在离职后收到住民税缴款单感到惊讶,因此辞职时请确认住民税的缴纳方式。
辞去公司工作时的住民税
即使辞去公司工作,该年度剩余的住民税并不会消失。
根据离职时期不同,剩余住民税的缴纳方式也会不同。
6月1日至12月31日期间离职时
通常,无法再从工资中扣除的剩余部分会改为自己缴纳的方式。
如有意愿,有时可以从最后的工资或退职金等中一次性缴纳剩余税额。
也有在新公司继续从工资中扣除缴纳的手续。
1月1日至4月30日期间离职时
在一定情况下,原定于5月前缴纳的剩余住民税,会从最后的工资或退职金等中一次性扣除。
5月离职时
通常,该月的工资中会扣除5月份的住民税。
如果不清楚自己的缴纳方式,请向公司或所居住的市区町村确认。
确认离职后的住民税根据辞职时期确认
保留了原文的「通常」「一定情况下」「有时」等条件表述。
6月1日〜12月31日
- 通常改为自己缴纳的方式
- 如有意愿,可从最后工资等一次性缴纳
- 也可在新公司继续从工资扣除
1月1日〜4月30日
- 一定情况下,5月前的剩余税额从最后工资・退职金等一次性扣除
5月
- 通常从该月工资中扣除5月份税额
源泉征收票
"给与所得的源泉征收票"是从公司领取的文件。
主要记载以下信息:
- 该年度公司支付给您的工资
- 从工资中扣除的所得税
用于转职后新公司的年末调整,或自己办理确定申告等。
对于年中离职的人,原则上会在离职后1个月以内由公司交付。
如果没有收到,请先向公司确认。
年末调整
年末调整是公司重新计算一年所得税的手续。
许多公司职员在公司接受年末调整。
转职的人有时会将上一家公司的源泉征收票提交给新公司。
确定申告
确定申告是自己将一年的所得和税金等直接向税务署申报的手续。
即使是公司职员,有时也需要办理确定申告。
另一方面,办理确定申告有时也能退还多缴的税款。
如果不清楚是否需要,请通过国税厅的指南或向税务署确认。
外国人与税金
外国人在日本生活或工作时,也可能需要缴纳日本的税金。
但是,在所得税方面,根据在日本居住的期间及生活据点等因素,会区分为"居民"或"非居民"等不同处理方式,应课税所得的范围也会随之改变。
有海外收入的人、即将离开日本的人等,请向税务署或税理士确认。
不清楚时
- 所得税・确定申告 → 税务署、国税厅
- 住民税 → 所居住的市区町村
- 从工资中扣除的税金 → 公司的薪资・人事负责人
- 需要个别税务判断 → 税理士等专业人士
接下来可以确认的内容
- 年末调整・确定申告
- 辞职・转职・失业
- 离开日本回国
- 不知道该向哪里咨询
主要确认渠道
- 国税厅
- 市区町村
- 都道府县
最终确认:2026年8月