ဂျပန်နိုင်ငံ၏ အခွန်၊ ဝင်ငွေခွန်နှင့် နေထိုင်သူခွန်
ဂျပန်နိုင်ငံတွင် အလုပ်လုပ်ခြင်း သို့မဟုတ် နေထိုင်ခြင်းပြုလုပ်ပါက အခွန်အမျိုးမျိုးကို ပေးဆောင်ရသည်။
ဂျပန်နိုင်ငံတွင် အလုပ်လုပ်ခြင်း သို့မဟုတ် နေထိုင်ခြင်းပြုလုပ်ပါက အခွန်အမျိုးမျိုးကို ပေးဆောင်ရသည်။
ကုမ္ပဏီတွင် အလုပ်လုပ်သူများ အထူးသဖြင့် ကြုံတွေ့ရသည့် အခွန်နှစ်မျိုးမှာ-
- ဝင်ငွေခွန်
- နေထိုင်သူခွန်
ဖြစ်သည်။
နှစ်မျိုးစလုံး "အခွန်" ဖြစ်သော်လည်း၊ ပေးချေရမည့်ပါတီ၊ တွက်ချက်ချိန်၊ နှင့် ပေးချေနည်းတို့ ကွဲပြားသည်။
ဝင်ငွေခွန်နှင့် နေထိုင်သူခွန်
ဝင်ငွေခွန်
- ထိုနှစ်ဝင်ငွေအပေါ် နိုင်ငံတော်ကို ပေးဆောင်ရသည်
- ကုမ္ပဏီဝန်ထမ်းများ ပုံမှန်အားဖြင့် လစဉ်လစာမှ ရင်းမြစ်တွင် နုတ်ယူသည်
နေထိုင်သူခွန်
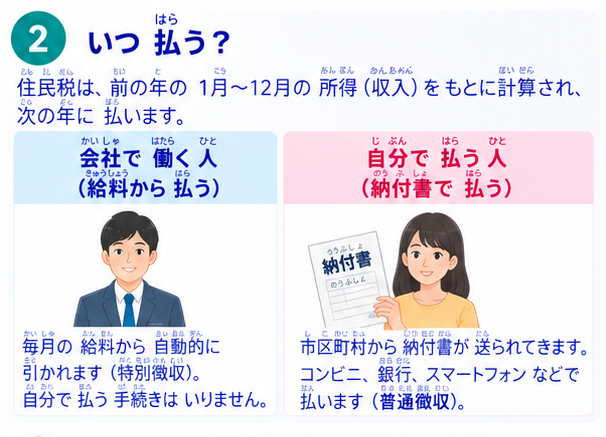
- ယခင်နှစ်ဝင်ငွေစသည်ကို အခြေခံ၍ ခရိုင်・မြို့နယ်အစိုးရကို ပေးဆောင်ရသည်
- ကုမ္ပဏီဝန်ထမ်းများ ပုံမှန်အားဖြင့် ဇွန်လမှ နောက်နှစ် မေလအထိ လစာမှ နုတ်ယူသည်
ဝင်ငွေခွန် ဆိုသည်မှာ?
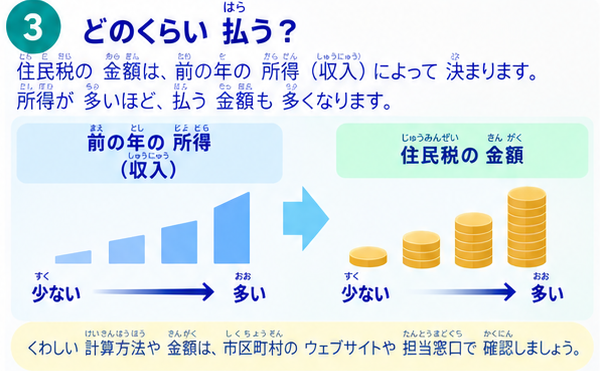
ဝင်ငွေခွန်သည် ထိုနှစ်၏ ဝင်ငွေအပေါ် နိုင်ငံတော်ကို ပေးဆောင်ရသော အခွန်ဖြစ်သည်။
ကုမ္ပဏီဝန်ထမ်းတစ်ဦးအတွက် ပုံမှန်အားဖြင့် လစဉ်လစာမှ ဝင်ငွေခွန်ကို နုတ်ယူသည်။
ဤယန္တရားကို "ရင်းမြစ်မှ အခွန်နုတ်ယူမှု" ဟုခေါ်သည်။
လစဉ်နုတ်ယူထားသောပမာဏနှင့် ထိုနှစ်တွင် အမှန်တကယ် ပေးဆောင်ရမည့် ဝင်ငွေခွန်ကြား ကွာခြားချက်ကို ကုမ္ပဏီမှ နှစ်ကုန်တွင် ပြန်လည်တွက်ချက်သည့် လုပ်ငန်းစဉ်ကို "နှစ်ကုန်ညှိနှိုင်းခြင်း" ဟုခေါ်သည်။
ကုမ္ပဏီဝန်ထမ်းများစွာအတွက် ထိုနှစ်၏ ဝင်ငွေခွန်လုပ်ငန်းစဉ်သည် နှစ်ကုန်ညှိနှိုင်းခြင်းဖြင့် ပြီးမြောက်သည်။
သို့သော် နောက်ဆုံးခွန်ကြေညာခြင်း လိုအပ်သူလည်း ရှိသည်။
နေထိုင်သူခွန် ဆိုသည်မှာ?
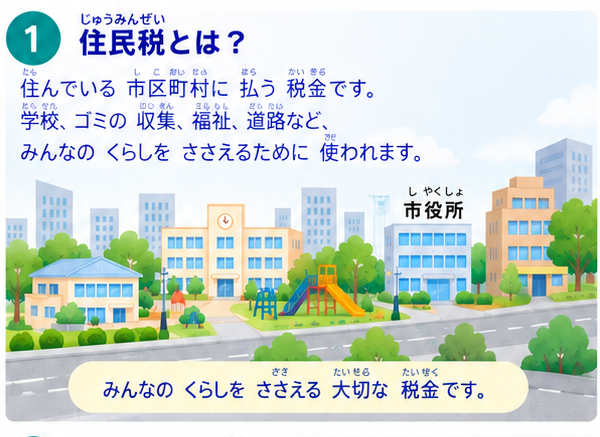
နေထိုင်သူခွန်သည် ခရိုင်နှင့် မြို့နယ်အစိုးရကို ပေးဆောင်ရသော အခွန်ဖြစ်သည်။
ယခင်နှစ်ဝင်ငွေစသည်တို့ကို အခြေခံ၍ တွက်ချက်သည်။
ကုမ္ပဏီဝန်ထမ်းအတွက် ပုံမှန်အားဖြင့် ဇွန်လမှ နောက်နှစ် မေလအထိ လစဉ်လစာမှ နေထိုင်သူခွန်ကို နုတ်ယူသည်။
ကုမ္ပဏီမှ လစာမှ နေထိုင်သူခွန်နုတ်ယူ၍ ပေးဆောင်သည့်နည်းလမ်းကို "အထူးကောက်ခံမှု" ဟုခေါ်သည်။
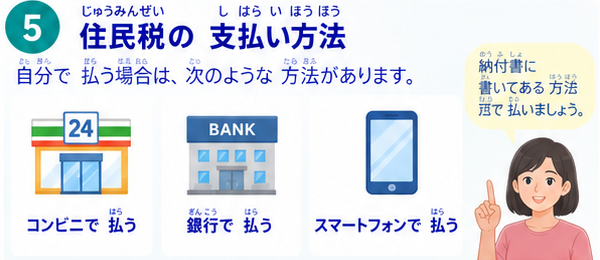
ကိုယ်တိုင်ပေးဆောင်သည့်အခါ မြို့နယ်အစိုးရမှ ပေးပို့သော အခွန်ပေးဆောင်ရန် အသိပေးစာစသည်ဖြင့် ပေးဆောင်သည်။ ၎င်းကို "ပုံမှန်ကောက်ခံမှု" ဟုခေါ်သည်။
ဝင်ငွေခွန်နှင့် နေထိုင်သူခွန် ပေးဆောင်ချိန် ကွဲပြားသည်
ဝင်ငွေခွန်ကို ထိုနှစ်၏ လစာစသည်မှ ထိုနှစ်တွင်ပင် နုတ်ယူသည်။
နေထိုင်သူခွန်ကို အခြေခံမူအားဖြင့် ယခင်နှစ်ဝင်ငွေအပေါ်အခြေခံ၍ နောက်ဘဏ္ဍာရေးနှစ်တွင် ပေးဆောင်သည်။
ထို့ကြောင့် ကုမ္ပဏီမှ ထွက်ခွာပြီး လက်ရှိဝင်ငွေ လျော့နည်းသွားသော်လည်း ယခင်နှစ်ဝင်ငွေအပေါ် နေထိုင်သူခွန်ကို ပေးဆောင်ရနိုင်သည်။
အလုပ်ထွက်ပြီးနောက် နေထိုင်သူခွန်ပေးဆောင်ရန် အသိပေးစာ ရောက်ရှိလာသဖြင့် အံ့သြသူလည်း ရှိသည်၊ ထို့ကြောင့် အလုပ်ထွက်သည့်အခါ နေထိုင်သူခွန် ပေးဆောင်နည်းကို စစ်ဆေးပါ။
ကုမ္ပဏီထွက်ခွာသည့်အခါ နေထိုင်သူခွန်
ကုမ္ပဏီမှ ထွက်ခွာသော်လည်း ထိုဘဏ္ဍာရေးနှစ်၏ ကျန်ရှိနေသော နေထိုင်သူခွန် ပျောက်ကွယ်သွားခြင်း မဟုတ်ပါ။
ထွက်ခွာသည့်အချိန်အလိုက် ကျန်ရှိနေသော နေထိုင်သူခွန် ပေးဆောင်နည်း ကွဲပြားသည်။
ဇွန်လ 1 ရက်မှ ဒီဇင်ဘာလ 31 ရက်အတွင်း ထွက်ခွာသည့်အခါ
ပုံမှန်အားဖြင့် လစာမှ ဆက်လက်နုတ်ယူ၍မရတော့သော ကျန်ငွေကို ကိုယ်တိုင်ပေးဆောင်သည့် နည်းလမ်းသို့ ပြောင်းလဲသည်။
လိုချင်ပါက အချို့ကိစ္စများတွင် ကျန်ငွေအား နောက်ဆုံးလစာ သို့မဟုတ် ထွက်ခွာခြင်းအခွင့်အရေးငွေစသည်မှ တစ်ကြိမ်တည်း ပေးဆောင်နိုင်သည်။
ကုမ္ပဏီအသစ်တွင် ဆက်လက်၍ လစာမှ ပေးဆောင်သည့် လုပ်ငန်းစဉ်လည်း ရှိသည်။
ဇန်နဝါရီ 1 ရက်မှ ဧပြီလ 30 ရက်အတွင်း ထွက်ခွာသည့်အခါ
အချို့ကိစ္စများတွင် မေလအထိ ပေးဆောင်ရန် စီစဉ်ထားသော ကျန်နေထိုင်သူခွန်ကို နောက်ဆုံးလစာ သို့မဟုတ် ထွက်ခွာခြင်းအခွင့်အရေးငွေစသည်မှ တစ်ကြိမ်တည်း နုတ်ယူသည်။
မေလတွင် ထွက်ခွာသည့်အခါ
ပုံမှန်အားဖြင့် ထိုလ၏ လစာမှ မေလအတွက် နေထိုင်သူခွန်ကို နုတ်ယူသည်။
မိမိ၏ ပေးဆောင်နည်း မသေချာပါက ကုမ္ပဏီ သို့မဟုတ် နေထိုင်ရာ မြို့နယ်အစိုးရတွင် စစ်ဆေးပါ။
အလုပ်ထွက်ပြီးနောက် နေထိုင်သူခွန်ကို စစ်ဆေးမည်ကုမ္ပဏီမှ ထွက်ခွာချိန်အလိုက် စစ်ဆေးပါ
မူရင်း၏ 'ပုံမှန်အားဖြင့်'၊ 'အချို့ကိစ္စများတွင်'၊ 'ရှိနိုင်သည်' ဟူသော စည်းကမ်းချက်များကို ထိန်းသိမ်းထားသည်။
ဇွန် 1 〜ဒီဇင်ဘာ 31
- ပုံမှန်အားဖြင့် ကိုယ်တိုင်ပေးဆောင်သည့်နည်းလမ်းသို့ ပြောင်းလဲသည်
- လိုချင်ပါက နောက်ဆုံးလစာစသည်မှ တစ်ကြိမ်တည်း ပေးဆောင်နိုင်သည်
- ကုမ္ပဏီအသစ်တွင် ဆက်လက်ပေးဆောင်သည့် လုပ်ငန်းစဉ်လည်း ရှိသည်
ဇန်နဝါရီ 1 〜ဧပြီ 30
- အချို့ကိစ္စများတွင် မေလအထိ ကျန်ငွေကို နောက်ဆုံးလစာ・ထွက်ခွာခြင်းအခွင့်အရေးငွေစသည်မှ တစ်ကြိမ်တည်း နုတ်ယူသည်
မေလ
- ပုံမှန်အားဖြင့် ထိုလ၏ လစာမှ မေလအတွက် အပိုင်းကို နုတ်ယူသည်
ရင်းမြစ်မှ အခွန်နုတ်ယူမှုလက်မှတ်
"လစာဝင်ငွေ၏ ရင်းမြစ်မှ အခွန်နုတ်ယူမှုလက်မှတ်" သည် ကုမ္ပဏီမှ ရရှိမည့် စာရွက်စာတမ်းဖြစ်သည်။
အဓိကအားဖြင့် အောက်ပါ အချက်အလက်များ ပါဝင်သည်-
- ထိုနှစ် ကုမ္ပဏီမှ ပေးချေခဲ့သော လစာ
- လစာမှ နုတ်ယူထားသော ဝင်ငွေခွန်
နောက်ကုမ္ပဏီတွင် နှစ်ကုန်ညှိနှိုင်းခြင်း သို့မဟုတ် ကိုယ်တိုင် နောက်ဆုံးခွန်ကြေညာခြင်းစသည် လုပ်သည့်အခါ အသုံးပြုသည်။
နှစ်လယ်တွင် ထွက်ခွာသူများအတွက် ယေဘုယျအားဖြင့် ထွက်ခွာပြီး 1 လအတွင်း ကုမ္ပဏီမှ ထုတ်ပေးသည်။
မရောက်ရှိပါက ဦးစွာ ကုမ္ပဏီကို စစ်ဆေးပါ။
နှစ်ကုန်ညှိနှိုင်းခြင်း
နှစ်ကုန်ညှိနှိုင်းခြင်းသည် ကုမ္ပဏီမှ တစ်နှစ်စာ ဝင်ငွေခွန်ကို ပြန်လည်တွက်ချက်သည့် လုပ်ငန်းစဉ်ဖြစ်သည်။
ကုမ္ပဏီဝန်ထမ်းများစွာသည် ကုမ္ပဏီတွင် နှစ်ကုန်ညှိနှိုင်းခြင်း ခံယူကြသည်။
အလုပ်ပြောင်းသူများသည် ယခင်ကုမ္ပဏီ၏ ရင်းမြစ်မှ အခွန်နုတ်ယူမှုလက်မှတ်ကို ကုမ္ပဏီအသစ်သို့ တင်ပြတတ်ကြသည်။
နောက်ဆုံးခွန်ကြေညာခြင်း
နောက်ဆုံးခွန်ကြေညာခြင်းသည် တစ်နှစ်စာ ဝင်ငွေနှင့် အခွန်စသည်တို့ကို ကိုယ်တိုင် အခွန်ရုံးသို့ တိုက်ရိုက်ကြေညာသည့် လုပ်ငန်းစဉ်ဖြစ်သည်။
ကုမ္ပဏီဝန်ထမ်းများပင် နောက်ဆုံးခွန်ကြေညာခြင်း လိုအပ်နိုင်သည်။
တစ်ဖက်တွင် နောက်ဆုံးခွန်ကြေညာခြင်းပြုလုပ်ခြင်းဖြင့် အလွန်ပေးဆောင်ထားသော အခွန်ကို ပြန်ရနိုင်သည့်ကိစ္စများလည်း ရှိသည်။
လိုအပ်မလိုအပ် မသေချာပါက နိုင်ငံတော်အခွန်ဌာန၏ လမ်းညွှန်ချက် သို့မဟုတ် အခွန်ရုံးတွင် စစ်ဆေးပါ။
နိုင်ငံခြားသားနှင့် အခွန်
နိုင်ငံခြားသားများသည်လည်း ဂျပန်နိုင်ငံတွင် နေထိုင်ခြင်း သို့မဟုတ် အလုပ်လုပ်ခြင်းပြုလုပ်ပါက ဂျပန်နိုင်ငံ၏ အခွန်ကို ပေးဆောင်ရနိုင်သည်။
သို့သော် ဝင်ငွေခွန်တွင် ဂျပန်နိုင်ငံ၌ နေထိုင်ခဲ့သည့်ကာလနှင့် နေထိုင်ရာအခြေစိုက်ရာဌာနစသည်တို့အလိုက် "နေထိုင်သူ" "မနေထိုင်သူ"စသည့် ဆက်ဆံမှု ကွဲပြားပြီး၊ အခွန်ကောက်ခံသည့် ဝင်ငွေနယ်ပယ်လည်း ကွဲပြားသည်။
နိုင်ငံခြားမှလည်း ဝင်ငွေရရှိသူများ၊ ဂျပန်နိုင်ငံမှ ထွက်ခွာမည့်သူများစသည်တို့သည် အခွန်ရုံး သို့မဟုတ် အခွန်ကိုယ်စားလှယ်တွင် စစ်ဆေးပါ။
မသေချာသည့်အခါ
- ဝင်ငွေခွန်・နောက်ဆုံးခွန်ကြေညာခြင်း → အခွန်ရုံး၊ နိုင်ငံတော်အခွန်ဌာန
- နေထိုင်သူခွန် → နေထိုင်ရာ မြို့နယ်အစိုးရ
- လစာမှ နုတ်ယူသည့် အခွန် → ကုမ္ပဏီ၏ လစာ・ဝန်ထမ်းရေးရာ
- တစ်ဦးချင်း အခွန်ဆုံးဖြတ်ချက် လိုအပ်ပါက → အခွန်ကိုယ်စားလှယ်ကဲ့သို့သော ကျွမ်းကျင်သူ
ဆက်လက်စစ်ဆေးနိုင်သော အကြောင်းအရာများ
- နှစ်ကုန်ညှိနှိုင်းခြင်း・နောက်ဆုံးခွန်ကြေညာခြင်း
- အလုပ်ထွက်ခြင်း・အလုပ်ပြောင်းခြင်း・အလုပ်လက်မဲ့ဖြစ်ခြင်း
- ဂျပန်နိုင်ငံမှ ထွက်ခွာကာ နိုင်ငံပြန်ခြင်း
- မည်သည့်နေရာတွင် တိုင်ပင်ရမည်ကို မသိခြင်း
အဓိက စစ်ဆေးရမည့်နေရာများ
- နိုင်ငံတော်အခွန်ဌာန
- မြို့နယ်အစိုးရ
- ခရိုင်
နောက်ဆုံးစစ်ဆေးသည့်ရက်: 2026 ခုနှစ် သြဂုတ်လ