年末调整・确定申报
在日本工作时,为结算或申报所得税,有时会涉及「年末调整」或「确定申报」。
在日本工作时,为结算或申报所得税,有时会涉及「年末调整」或「确定申报」。
年末调整与确定申报
即使是公司职员,根据收入状况,有时也需要进行确定申报。申报并不一定都能退税。如果年中转职,可能需要将前公司的源泉征收票提交给新公司。
年末调整
- 公司在年末结算一年内扣除的所得税与实际应缴所得税之间的差额
- 适用于满足一定条件的许多工薪阶层
确定申报
- 根据收入状况等条件,有时需要本人申报
- 满足条件时,多缴的税款可能会退还
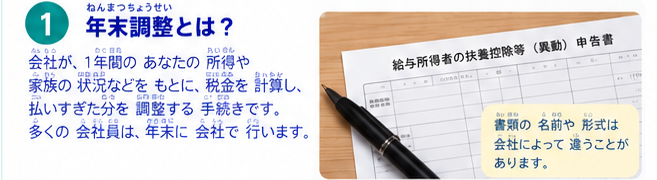
年末调整
公司职员等,每月工资中都会被扣除所得税。
年末调整是指,在年末结算公司一年内扣除的所得税与实际应缴所得税之间差额的手续。
满足一定条件的许多工薪阶层,其所得税手续可通过公司的年末调整完成。
转职的人
如果在年中转职,有时会将从前公司领取的源泉征收票提交给新公司,将前公司的工资也一并纳入进行年末调整。
没有源泉征收票,有时无法进行年末调整。
需要进行确定申报的人
即使是公司职员,根据收入状况等,有时也需要进行确定申报。
例如,工资收入超过一定金额的人、工资以外所得超过一定金额的人、从多家单位领取工资的部分人员等。
条件较为细致,请以国税厅的说明为准进行确认。
进行确定申报有时可以退税
满足条件并进行确定申报,例如利用医疗费扣除,有时可以退还多缴的税款。
离开日本的人
因回国等原因离开日本时,有时需要办理税务申报或纳税管理人手续。
请在出境前确认。
接下来可以确认的内容
- 日本的税金、所得税、住民税
- 辞职、转职、失业
- 离开日本回国
主要确认渠道
- 国税厅
- 税务署
最后确认:2026年8月